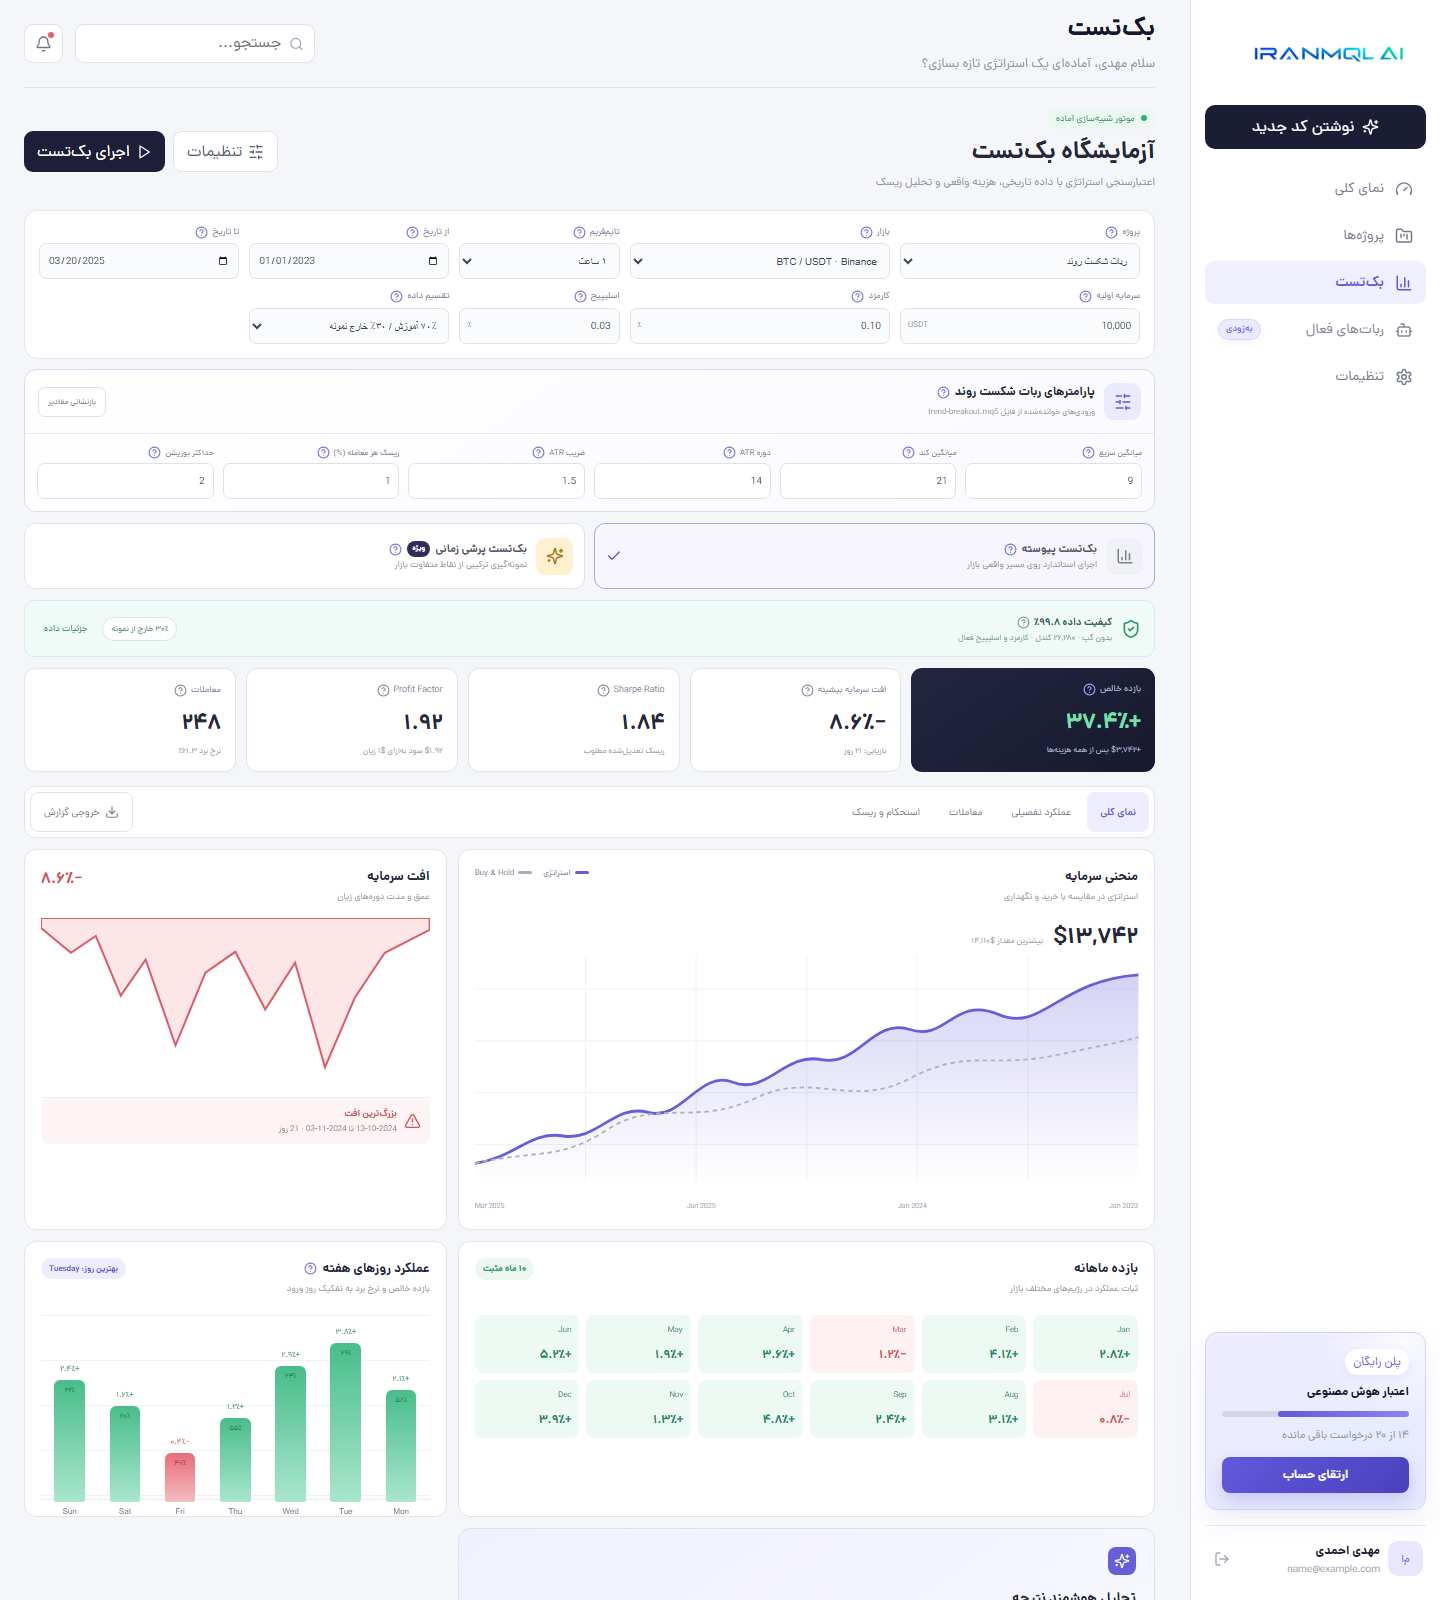
بکتست اکسپرت در متاتریدر ۵، اجرای کد روی داده تاریخی با تنظیمات مشخص است. این آزمایش کمک میکند بفهمید ربات طبق قواعد شما سفارش میفرستد یا نه و نتیجه آن در شرایط تعریفشده چگونه است. خروجی تست به کیفیت داده، هزینهها، نسخه کد و روش مدلسازی قیمت وابسته است؛ یک نمودار سود بهتنهایی پاسخ کامل نیست. در این راهنما، مسیر یک آزمایش قابل پیگیری را از آمادهسازی فایل تا خواندن گزارش مرور میکنیم.
پیش از شروع، هدف آزمایش را مشخص کنید
ابتدا بنویسید چه چیزی را میخواهید بررسی کنید: اجرای درست شرط ورود، رفتار حد ضرر، جلوگیری از معامله تکراری یا مقایسه دو نسخه کد. برای هر بار آزمایش فقط یک پرسش اصلی انتخاب کنید. اگر همزمان منطق ورود، تایمفریم و پارامترهای خروج را تغییر دهید، تشخیص علت تفاوت نتیجه سخت میشود.
یک شناسه ساده مثل «نسخه ۱، آزمون ورود در کندل جدید» برای تست بگذارید. کنار آن، انتظار خود را بنویسید: «در هر کندل حداکثر یک سفارش متعلق به این ربات ثبت شود». بعداً گزارش و معاملات را با همین انتظار مقایسه کنید. این یادداشت کوتاه، آزمایش را از جستوجوی صرف یک نتیجه جذاب جدا میکند.
مرحله ۱: نسخه قابل اجرای اکسپرت را آماده کنید
Strategy Tester متاتریدر ۵ برای اکسپرتهای همین پلتفرم استفاده میشود. فایل منبع MQL5 باید به خروجی قابل اجرای EX5 تبدیل شده باشد. گزارش کامپایل را بررسی کنید و مطمئن شوید همان نسخهای را تست میکنید که قصد ارزیابی آن را دارید. فایل EX4 متاتریدر ۴ جایگزین EX5 نیست.
نام فایل، تاریخ تغییر و تنظیمات ورودی را ثبت کنید. اگر پس از اصلاح کد دوباره تست میگیرید، به حافظه خود تکیه نکنید؛ نسخه قبلی و جدید را با نام یا شناسه جدا نگه دارید. توضیح دقیق ساخت اکسپرت و انتخاب MQL4 یا MQL5 را میتوانید در مقاله قبلی ایران MQL بخوانید.
مرحله ۲: نماد، تایمفریم و بازه داده را انتخاب کنید
در Strategy Tester اکسپرت، نماد اصلی، تایمفریم و تاریخ شروع و پایان را تعیین کنید. تاریخ واقعی شروع پردازش و پیامهای دریافت داده را هم ببینید؛ در بعضی شرایط، داده کافی برای محاسبات اولیه اندیکاتورها موجود نیست. تست چندنمادی نیز به تاریخچه نمادهای مورد استفاده نیاز دارد.
برای تکرارپذیری، نام بروکر و سرور داده را کنار نام نماد بنویسید. مثلاً دو نماد با نام ظاهراً مشابه ممکن است مشخصات یکسانی نداشته باشند. مقایسه نتیجهها را زمانی انجام دهید که بدانید داده و مشخصات ابزار در هر دو آزمایش چه بوده است. تغییر منبع داده را مانند تغییر یکی از ورودیهای آزمایش ثبت کنید.
مرحله ۳: مدل تیک را متناسب با منطق ربات انتخاب کنید
تیک، رخداد تغییر قیمت در جریان داده است. مدل تیک تعیین میکند تستر چه مسیر قیمتی را در اختیار کد قرار دهد. تیک واقعی از داده ثبتشده بروکر استفاده میکند؛ مدل تولیدشده، تغییرات قیمت را با اتکا به داده کندلی بازسازی میکند. در این دو روش، جزئیاتی مثل تغییر اسپرد درون دقیقه میتوانند متفاوت باشند.
- Every tick based on real ticks: برای بررسی با تیکهای تاریخی موجود بروکر؛ پوشش و کیفیت داده را هم ارزیابی کنید.
- Every tick: استفاده از تیکهای تولیدشده؛ با تیک واقعی یکسان فرض نشود.
- 1 minute OHLC: استفاده از چهار قیمت هر کندل یکدقیقهای برای مدلسازی سادهتر.
- Open prices only: مناسب بررسی برخی منطقهایی که فقط در ابتدای کندل تصمیم میگیرند؛ محدودیت آن را نسبت به کد خود بسنجید.
برای رباتی که درون کندل حد ضرر را جابهجا میکند، مسیر قیمت اهمیت دارد. نتیجه یک مدل سادهتر را مستقیماً معادل بررسی دقیق اجرای آن ندانید. در گزارش خود نام مدل را کنار نتیجه بنویسید تا آزمایشها با هم اشتباه نشوند.
مرحله ۴: هزینه و شرایط اجرا را از قلم نیندازید
تنظیمات سرمایه اولیه، ارز حساب، اهرم، مشخصات نماد و شرایط هزینه را مرور کنید. فرض نکنید تمام اجراها با هزینه یکسان انجام شدهاند. اگر برای تخمین سریع از حالت محاسبه سود به پیپ استفاده میکنید، محدودیتهای آن را بررسی کنید؛ این حالت جای ارزیابی نهایی با شرایط کامل حساب را نمیگیرد.
تستر گزینههایی برای شبیهسازی تأخیر اجرا دارد. شرایط بدون تأخیر را از آزمایش با تأخیر تفکیک کنید و نتیجه را با نام همین سناریو ذخیره کنید. برای نمونه، دو اجرای جدا با ورودی یکسان و فرض اجرای متفاوت بگیرید و ببینید حساسیت خروجی چقدر است. این مقایسه یک آزمون فنی است و درباره سود آینده نتیجه قطعی نمیدهد.
مرحله ۵: چند معامله را در حالت دیداری بررسی کنید
حالت Visual کمک میکند ترتیب سیگنال و معامله را روی نمودار ببینید. پیش از اجرای انبوه تستها، چند موقعیت مشخص را بررسی کنید: ربات چه زمانی وارد شد؟ حد ضرر کجا قرار گرفت؟ خروج به چه دلیل رخ داد؟ مشاهده معامله، مکمل گزارش عددی است.
یک چکلیست عملی بسازید: ورود فقط در زمان مجاز، تعداد سفارش مطابق قاعده، حجم برابر مقدار مورد انتظار و مدیریت درست سفارش قبلی. اگر رفتار با شرح استراتژی تفاوت داشت، ابتدا همان اختلاف را رفع کنید؛ تغییر پارامترها برای بهتر شدن نمودار، جای اصلاح خطای منطقی را نمیگیرد.
مرحله ۶: گزارش را فراتر از سود خالص بخوانید
سود خالص، افت سرمایه، تعداد معاملات و توزیع برد و باخت را کنار هم بررسی کنید. Balance و Equity مفهوم یکسانی ندارند؛ بنابراین فقط به خط مانده معاملات بستهشده نگاه نکنید. شاخصهای گزارش را با تعریف خودشان بخوانید و نتیجه دو تست با تنظیمات متفاوت را بدون توضیح کنار هم نگذارید.
در Profit Factor، سود ناخالص نسبت به قدر مطلق زیان ناخالص سنجیده میشود. افت سرمایه نیز با روشها و مبناهای متفاوت گزارش میشود. یک عدد واحد را به عنوان مرز عمومی قبول یا رد همه اکسپرتها معرفی نکنید. در یادداشت تست، مشخص کنید کدام شاخص را با چه هدفی بررسی کردهاید.
مرحله ۷: تست اولیه را با بهینهسازی اشتباه نگیرید
تست منفرد، اجرای یک مجموعه ورودی است؛ بهینهسازی، اجرای مجموعههای مختلف پارامترها برای مقایسه نتایج. اگر هنوز نمیدانید کد طبق انتظار عمل میکند، شروع با بهینهسازی میتواند بررسی خطا را پیچیده کند. ابتدا یک اجرای روشن و قابل توضیح داشته باشید.
برای ارزیابی جداگانه، بخشی از داده را خارج از مرحله انتخاب پارامترها نگه دارید. امکانات Forward تستر برای بررسی تنظیمات در بخش دیگری از بازه به کار میآیند. اگر پس از دیدن نتیجه آن بخش دوباره همه تنظیمات را با همان داده انتخاب کنید، دیگر نباید آن را یک بررسی دستنخورده بنامید. تاریخ و نقش هر بخش داده را ثبت کنید.
اگر اکسپرت معاملهای باز نکرد، از کجا بررسی کنیم؟
Journal تستر را برای خطا، توقف و پیامهای دریافت داده بخوانید. «صفر معامله» لزوماً به معنی نبودن فرصت بازار نیست؛ ممکن است برنامه یا یکی از فرضیات آزمایش نیاز به بررسی داشته باشد. حدس خود را به صورت یک پرسش مشخص بنویسید و برای آن شاهد پیدا کنید.
- آیا شرط ورود در بازه انتخابشده واقعاً رخ داده است؟
- آیا نماد، تایمفریم و ورودیها با انتظار کد هماهنگاند؟
- آیا برنامه در آغاز تست متوقف شده یا خطای محاسبه ثبت کرده است؟
- آیا حجم یا فاصله سفارش با مشخصات نماد سازگار است؟
- آیا کد به سرویس بیرونی وابسته است؟ برخی توابع ارتباطی مانند WebRequest در تستر اجرا نمیشوند.
چه چیزهایی را همراه نتیجه ذخیره کنیم؟
برای هر آزمایش، فایل گزارش و نسخه کد را همراه تنظیمات نگه دارید. یک پوشه با نام قابل فهم و چند یادداشت کوتاه، بررسی بعدی را آسانتر میکند. به جای فقط تصویر منحنی سود، اطلاعاتی ذخیره کنید که شخص دیگری بتواند با آن شرایط تست را بفهمد.
- پرسش آزمایش و نسخه اکسپرت.
- منبع داده، نماد، تایمفریم و تاریخهای تست.
- فایل ورودیها و نام مدل تیک.
- فرضهای سرمایه، هزینه و اجرای سفارش.
- مشاهدات Journal و چند معامله بررسیشده در حالت دیداری.
- نتیجه بررسی و تغییر مشخصی که در آزمایش بعدی انجام میدهید.
ارتباط این مراحل با ایران MQL چیست؟
بعد از ساخت اکسپرت با هوش مصنوعی، شرح قواعد و نسخه کد را مبنای بررسی قرار دهید. اگر گزارش از موتور یا دادهای متفاوت با Strategy Tester به دست آمده، نام آن موتور و فرضیاتش را جدا ثبت کنید؛ تفاوت ابزارها را با برابری نتیجه اشتباه نگیرید. برای روشن کردن منطق اختصاصی یا بررسی نیاز فنی میتوانید از صفحه سفارش اکسپرت ایران MQL اقدام کنید.
آیا تیک واقعی نتیجه حساب واقعی را تضمین میکند؟
خیر. تیک واقعی، نوعی داده تاریخی است. نتیجه همچنان به کد، تنظیمات و فرضیات اجرا وابسته است و تضمینی برای عملکرد آینده ایجاد نمیکند.
آیا بکتست مثبت برای شروع اجرای واقعی کافی است؟
خیر. بررسی کد، داده، شرایط اجرا و رفتار آزمایشی را در کنار هم انجام دهید. این مقاله راهنمای کار با ابزار تست است و توصیه خرید، فروش یا تضمین سود نیست.
برای اولین تست چه چیزی را ساده نگه دارم؟
یک نسخه کد، یک نماد، یک بازه و یک پرسش روشن انتخاب کنید. ابتدا مطمئن شوید میتوانید دلیل چند ورود و خروج را توضیح دهید؛ سپس آزمایشهای بعدی را با تغییرات ثبتشده پیش ببرید.
منابع و مطالعه بیشتر
- راهنمای رسمی متاتریدر ۵: اجرای Strategy Tester
- تفاوت تیک واقعی و تیک تولیدشده
- آمادهسازی داده تاریخی در تستر
- بهینهسازی و آزمایش خارج از نمونه
- اجزای گزارش بکتست
- گزارش خطاها و رویدادهای تستر
- محدودیتهای توابع MQL5 در Strategy Tester
- ساخت اکسپرت با هوش مصنوعی برای متاتریدر؛ از شرح استراتژی تا بکتست
- سفارش برنامهنویسی اکسپرت اختصاصی
- امکانات ساخت و بکتست ایران MQL